

Espaço para comunicar erros nesta postagem
O governo Lula publicou na noite desta quarta-feira, 4, em edição extra do Diário Oficial da União (DOU), a Medida Provisória (MP) que estabelece as alíquotas do Imposto Seletivo (IS) para 2027. Conhecido como "imposto do pecado", o IS foi estabelecido pela reforma tributária para incidir sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente.
A MP define as regras para a aplicação do novo tributo durante sua fase inicial de implementação. Como tem força de lei e vigência imediata a partir da sua publicação, a MP permite a contagem da noventena a partir de sua edição - ou seja, prazo mínimo de 90 dias entre a publicação da norma e o início da cobrança.
Com isso, a cobrança do Seletivo está prevista para começar em 2 de fevereiro de 2027, simultaneamente à redução a zero das alíquotas do Imposto sobre Produtos Industrializados (IPI) incidentes sobre bens prejudiciais à saúde ou ao meio ambiente.
A arquitetura de manter a carga atual do IPI sobre os produtos afetados pelo Seletivo na fase de implementação da reforma tributária foi resultado de um acordo entre o Ministério da Fazenda e os setores afetados pelo tributo.
Por isso, a Casa Civil confirmou que será apresentada uma Proposta de Emenda à Constituição (PEC) para prorrogar a incidência do IPI sobre os bens afetados pelo Seletivo até que haja "pleno efeito do Imposto Seletivo, a fim de evitar a desoneração sobre produtos gravosos à saúde, a exemplo de cigarros".
Implementação
O Regime de Implementação Gradual estabelecido pela medida provisória terá caráter temporário e vai vigorar até 31 de dezembro de 2027.
Nesse período, as alíquotas do Imposto Seletivo aplicáveis a veículos, aeronaves, embarcações, produtos fumígenos, bebidas alcoólicas e bebidas açucaradas corresponderão às atuais alíquotas do IPI, após a aplicação de fatores específicos de conversão.
"A adequação considera as diferenças entre as bases de incidência dos dois tributos, de modo a preservar o nível efetivo da tributação durante a transição", disse a Casa Civil.
O Poder Executivo deverá enviar ao Congresso, até 31 de maio de 2027, um projeto de lei com a definição das alíquotas do imposto aplicáveis a partir de 1º de janeiro de 2028, em caráter definitivo.
Em comunicado, a Casa Civil frisou que o Imposto Seletivo tem caráter extrafiscal, "buscando orientar decisões de consumo e produção em direção a padrões mais compatíveis com os objetivos constitucionais de proteção à saúde e ao meio ambiente".
No Projeto de Lei Orçamentária Anual (PLOA) de 2027, apresentado no final de agosto deste ano, a equipe econômica projeta uma arrecadação de quase R$ 42 bilhões com o Seletivo no próximo ano.
Veja as alíquotas dos setores afetados para 2027
As alíquotas do Imposto Seletivo vão corresponder às atuais alíquotas do Imposto sobre Produtos Industrializados (IPI) aos setores afetados em 2027. Segundo a Casa Civil, os fatores de conversão servem para compensar as perdas de arrecadação com as mudanças nas bases de cálculos próprias do IS.
Bebidas alcoólicas, açucaradas e cigarros
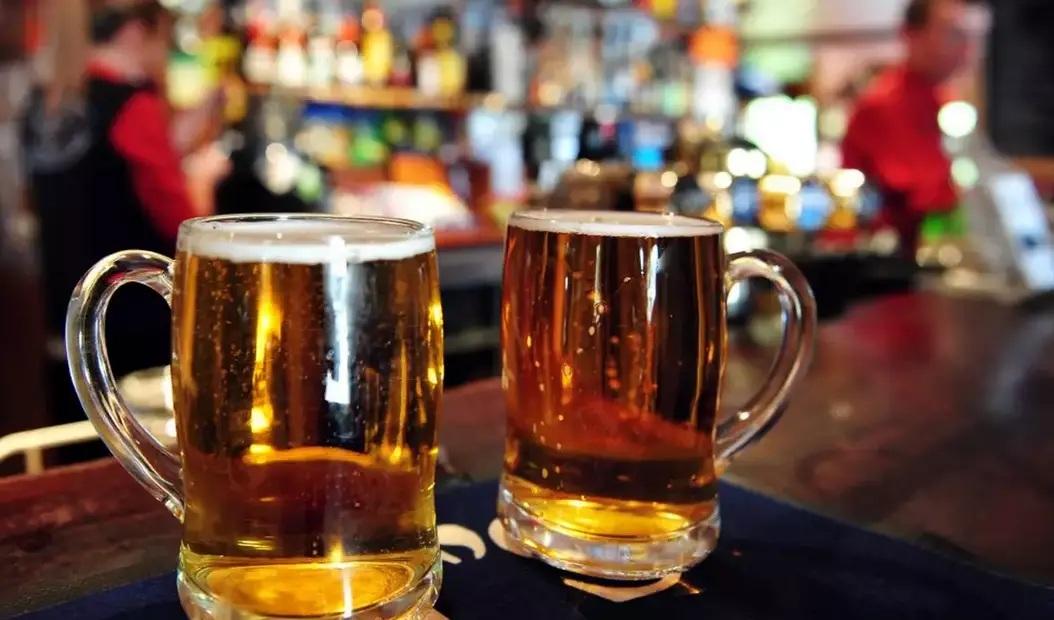
A medida estabelece que, para bebidas açucaradas, a alíquota será de 2,6%. No caso das cervejas de malte, a cobrança será de 4,2%. Para as demais bebidas alcoólicas, as alíquotas variam conforme o produto, de 8,0% - para a maior parte dos vinhos de uvas frescas e vinhos espumantes - a até 24% - no caso do rum e outras aguardentes obtidas do melaço da cana.
Veja as alíquotas:
Bebidas açucaradas: 2,6%
Cervejas de malte: 4,2%
Vinhos de uvas frescas e vinhos espumantes: 8,0%
Vermutes e afins: 12,0%
Vinhos de madeira, do porto e de xerez: 16,0%
Bebidas com teor alcoólico superior a 14% (como saquês, licores e bebidas destiladas): 16,0%
Bebidas refrescantes com teor alcoólico inferior a 8% (como Ice e opções prontas para consumo): 16,0%
Rum de cana-de-açúcar (excetuados rum e outras aguardentes obtidas do melaço da cana): 20,%
Demais bebidas alcoólicas (inclusive rum e outras aguardentes obtidas do melaço da cana): 24,0%
Os produtos fumígenos terão alíquota de 37,5%, enquanto cigarros e cigarrilhas estarão sujeitos a uma cobrança de 66,7%, além de uma parcela específica de R$ 3,50.
Veículos, aeronaves e embarcações
O texto também estabelece critérios de sustentabilidade e eficiência energética para a definição das alíquotas incidentes sobre veículos, aeronaves e embarcações.
Terão alíquota zero os veículos adquiridos por pessoas com deficiência ou com transtorno do espectro autista e aqueles usados por motoristas profissionais na categoria de aluguel (táxi). O benefício da isenção também alcança veículos com registro de versão sustentável concedido pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC).
A medida prevê ainda a não incidência do Seletivo sobre caminhões com peso bruto total igual ou superior a 3.500 quilos (exceto picapes), além de veículos, aeronaves e embarcações com características técnicas específicas destinados ao uso operacional das Forças Armadas ou dos órgãos de segurança pública.
Para veículos de passageiros, haverá uma alíquota-base de 6,3%. Já para os veículos de mercadorias, a alíquota base será de 3,9%. Em ambos os casos, haverá redutores conforme critérios de sustentabilidade e eficiência energética - para veículos elétricos, híbridos e a etanol.
Aviões e helicópteros (exceto aeronaves não tripuladas e veículos espaciais) terão alíquota de 6,8%. Barcos a motor terão a incidência de 12%. Às demais embarcações de recreio ou de esporte, a motor, incidirá a alíquota final de 7,8%.
Minerais e sorteios
No caso da extração de bens minerais (como minério de ferro, petróleo, gás natural e carvão mineral), as alíquotas ficam reduzidas a zero até 31 de dezembro de 2027. De acordo com a Casa Civil, essa isenção vai durar até a definição do regime permanente pelo Congresso Nacional.
Hoje, a tributação sobre a extração de bens minerais é composta pela CFEM (Compensação Financeira pela Exploração de Recursos Minerais) e pelos tributos federais, estaduais e municipais tradicionais (como IRPJ, CSLL, ISS/ICMS nas etapas seguintes). Não há atualmente incidência de IPI sobre esse bens.
Para os concursos de prognósticos - que abrangem sorteios de números, loterias, apostas e competições hípicas realizados por órgãos públicos ou entidades privadas, como Mega-Sena, Lotofácil e Loteca -, foi estabelecida alíquota de 0,5%.
Compensação
A MP prevê que um eventual aumento de arrecadação do tributo vai ser compensado por uma redução equivalente da Contribuição sobre Bens e Serviços (CBS) - novo tributo federal que vai substituir o PIS, o Cofins e o IPI. O mesmo deve ocorrer se o houver um aumento do CBS, com compensação do Seletivo.
A medida, de acordo com o governo federal, pretende preservar o nível global de arrecadação previsto na reforma tributária.
Segundo o Palácio do Planalto, a MP do Imposto Seletivo não vai implicar renúncia de receitas tributárias. Desta forma, as novas regras não vão representar perda de valores por parte do Poder Federal arrecadados através dos tributos.
Na semana passada, o Tribunal de Contas da União (TCU) calculou a CBS em 11,35% - acima do que era esperado pelo mercado. O Senado deve votar e criar uma resolução até o dia 15 de dezembro para que esse porcentual de referência seja fixado para 2027.

+ Lidas
Nossas notícias
no celular
 JL Notícias

Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se